


汇通财经APP讯——日本央行本次决议虽维持利率不变,但释放的鹰派信号几乎满足了市场的全部期待。展望报告首次明确"潜在消费(883434)者物价通胀处于与2%目标大体一致的水平",并预计将维持在该水平附近。这一判断的依据包括持续的劳动力短缺、工资与物价的良性循环,以及约2%的中长期通胀预期。央行同时将物价风险描述为偏向上行,警告企业加薪提价可能推动潜在通胀超过目标。投票分布同样值得关注——委员高田创以8比1中的唯一反对票主张加息至1.5%,且没有任何委员持鸽派异议支持降息,这消除了会前市场对内部分裂的担忧。此外,央行宣布自2027年1月起将ETF年出售规模从约3300亿日元提高至约8600亿日元,完成持仓出售的时间从约112年缩短至约43年。
通胀预测方面,央行上调了2027财年核心CPI预期中值至2.6%(此前为2.4%),2026财年维持2.5%不变,2028财年维持2.0%。经济增长预测变化不大,2026-2028财年实际GDP增速预期中值分别为0.7%、0.7%、0.8%。
行长植田和男在记者会上表示,核心CPI通胀水平总体符合2%物价稳定目标,预计将维持在该水平附近;中长期通胀预期约为2%。他强调,日本央行"将继续上调政策利率",并根据经济活动、物价及金融形势发展调整货币宽松程度,同时需密切关注外汇、AI需求和中东局势的影响。
植田还指出,超宽松货币政策已显现一些积极效果,但不足以像最初预期那样在两年内将通胀推升至2%。整体而言,其FXS Speechtracker评分为7.2/10,略低于历史均值7.7/10,反映出措辞相对克制,但"继续加息"的框架已清晰确立。
美元兑日元的回落并非仅由日本央行驱动。周四美国科技财报不及预期——谷歌母公司Alphabet股价重挫12%,创下历史最大单日跌幅,引发市场对AI投入回报率的担忧,避险情绪推动资金涌入美债,美债收益率回落,美日利差收窄对美元构成压力。
与此同时,中东外交斡旋推进削弱了避险美元的买盘支撑。美国副总统万斯已致信伊朗最高国家安全委员会秘书雷扎伊,试图重启和平谈判,卡塔尔亦提交新的停火草案。原文尽管地缘风险溢价尚未完全消退,但避险情绪的边际降温使美元整体承压。
从跨资产逻辑来看,美元兑日元当前处于"日元政策转向+美元避险退潮+美债收益率回落"的三重共振中。但美日利差仍高达275个基点(美联储政策利率上限4.00%vs日本央行1.25%),套息交易的基础并未瓦解,这决定了日元的上行空间仍受制约。市场目前定价日本央行12月加息至1.5%的概率约为80%,这一预期若被后续数据验证,将为日元提供进一步支撑。
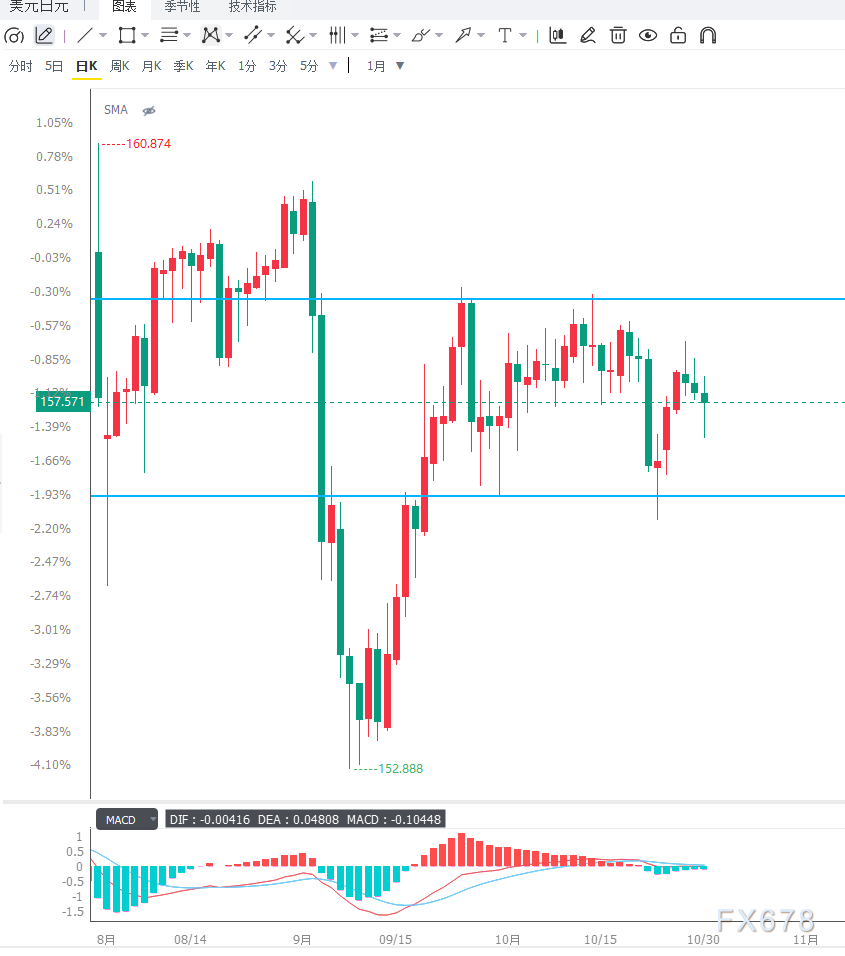
日线图上,美元兑日元自9月中旬以来持续在156—159区间内高位震荡,未能有效突破200日均线(约158.55)与10月14日前高158.95构成的层叠阻力区。今日盘中触及157.89后快速回落,目前交投于157.44附近,价格重新回到区间中下部。RSI(14)回落至约48.7,处于中性区域,MACD在零轴附近反复缠绕,动能偏弱。
4小时图上,汇价从157.89高点回落,已跌破短期均线支撑,当前在157.30—157.70之间整理。上方阻力依次关注157.70(日内回落起点)、158.00整数关口,以及158.55(200日均线);下方支撑首先看157.00整数关口,其后为10月23日低点156.07与156.00区域。从结构来看,只要汇价持续运行于158.55下方,日线定性维持高位震荡;若有效跌破157.00,则可能打开向156.07乃至155.00区域回调的空间。反之,若重新站回158.00上方并企稳,则偏空格局可能缓解,再次考验158.55阻力。
编辑总结
美元兑日元当前的核心矛盾在于:日本央行渐进加息路径确立与美日利差高位维持之间的拉锯。短期内,鹰派决议与植田的"继续加息"表态为日元提供支撑,叠加美债收益率回落与避险美元退潮,汇价更可能在157.00—158.00区间内震荡蓄势。后续需重点关注三个变量:一是日本央行12月利率决议,若如期加息至1.5%,日元可能进一步走强;二是下周美国10月非农就业数据,若就业市场继续展现韧性,美债收益率可能重新上行,对美元构成支撑;三是美元兑日元能否在157.00整数关口获得有效支撑,这是判断短线偏空格局是否强化的首要技术依据。


